O dólar está barato ou caro? Você devia dolarizar HOJE?

Três métodos diferentes para calcular o "preço justo" do dólar dão três respostas diferentes — e nenhuma delas responde a pergunta que realmente importa.
O dólar fechou a sexta-feira, 18 de setembro, a R$ 5,14. No ano, caiu 6,27%.
E toda vez que ele cai, chega a mesma pergunta na minha caixa de entrada: "Cris, tá barato? É hora de comprar dólar?"
Nas últimas semanas voltou a circular no X um gráfico que promete responder isso com precisão científica. Ele usa uma teoria econômica chamada Paridade do Poder de Compra, ou PPC. E mostra o dólar hoje bem acima do que seria o seu "valor justo".
Eu refiz a conta. E aqui está o que eu descobri: dependendo de qual régua você usa, o dólar está 25% caro, 6% caro ou 90% barato. Tudo ao mesmo tempo.

Antes de começar, preciso te contar uma coisa.
Lá atrás, quando eu ainda era estagiária, um amigo meu — economista, PhD, gente que passou a vida estudando isso — me disse uma frase que eu nunca mais esqueci:
O dólar existe para humilhar os economistas.
Porque ninguém acerta. Nem quem tem doutorado, nem quem tem mesa de operação, nem quem tem modelo rodando há trinta anos. Já se passaram mais de duas décadas desde aquela conversa e eu nunca vi nada que contradissesse isso.
Ainda assim, eu acho o exercício válido. E vou te explicar por quê: a conta não serve para adivinhar o preço de amanhã. Ela serve para você saber em que parte do mapa você está quando for tomar uma decisão. São coisas muito diferentes.
Vou te explicar cada uma das três réguas do zero, sem economês. E no final vou te dizer o que eu faço na prática.
Primeiro: o que é essa tal de Paridade do Poder de Compra
A ideia é simples e até bonita. Um produto igual deveria custar a mesma coisa em qualquer lugar do mundo, depois de converter a moeda.
Se um Big Mac custa R$ 23,90 aqui e US$ 5,79 nos Estados Unidos, então o dólar "deveria" valer R$ 23,90 dividido por 5,79. Ou seja: R$ 4,13.
Como o dólar está a R$ 5,14 e não a R$ 4,13, a conclusão parece óbvia: o real está barato demais, o dólar está caro demais, e uma hora isso se corrige.
Essa é a versão do supermercado.
Existe uma versão mais sofisticada, que é a do gráfico que está rodando por aí: em vez de olhar um produto só, ela pega a inflação do Brasil e a inflação dos Estados Unidos desde os anos 90 e calcula quanto o dólar teria que subir para compensar a diferença.
Como o Brasil teve muito mais inflação que os EUA nesses 30 anos, o "valor justo" do dólar sobe ano após ano nesse cálculo.
Esse método também chega a um número parecido: o dólar justo hoje estaria em torno de R$ 4,10.
O cálculo da Investe10 — as três réguas, lado a lado
Pela inflação acumulada desde os anos 90: dólar justo a R$ 4,10. O dólar real está 25,5% acima disso.
Pelo Big Mac puro: dólar justo a R$ 4,13. O real estaria 19,8% subvalorizado.
Pelo Big Mac ajustado pela renda do país: dólar justo a R$ 4,85. O real estaria apenas 6% subvalorizado.
Mesma teoria. Mesma data. Três respostas que vão de "o dólar tem 25% para cair" a "o dólar está praticamente no preço".
Por que a terceira régua é determinante
Repare na diferença entre a segunda e a terceira linha. As duas usam o Big Mac. Mas uma delas faz um ajuste — e esse ajuste derruba quase toda a tese.
O ajuste é pela renda do país. E a lógica é esta: um Big Mac não é feito só de ingredientes. Ele é feito de salário de atendente, aluguel de ponto comercial e carne comprada no mercado local. Nada disso atravessa a fronteira.
Um país mais pobre tem mão de obra mais barata e aluguel mais barato. Sempre. Isso não é um erro de precificação esperando para ser corrigido — é uma característica permanente de um país de renda média.
Ou seja: boa parte do que parece "real subvalorizado" é, na verdade, só o Brasil sendo o Brasil.
Quando você corrige por isso, a promessa de 25% de queda no dólar vira 6%. E 6% é praticamente ruído.
O teste do iPhone
Tem um exemplo que resolve essa discussão de uma vez. O economista Torsten Slok, da Apollo, fez a mesma conta do Big Mac usando um iPhone 17 Pro.
Pelo hambúrguer, o real aparece cerca de 20% subvalorizado.
Pelo iPhone, o real aparece 90% sobrevalorizado. A mesma teoria, aplicada a dois produtos, dá respostas opostas.


Por quê? Porque o iPhone é um produto global, fabricado numa cadeia única, com custo em dólar — e que aqui chega carregado de imposto brasileiro.
O hambúrguer é local do começo ao fim.
A moral: a PPC não te dá o preço justo do dólar. Ela te dá o preço justo daquela cesta específica de produtos. Troque a cesta e você troca a conclusão.
O problema que está escondido dentro do próprio gráfico
Suponha que a PPC esteja certa. Que o dólar realmente esteja caro.
Quando é que ele cai?
Olhe o histórico do próprio gráfico que está circulando. Ele mostra o dólar acima do "valor justo" de forma praticamente ininterrupta desde 2019.
São sete anos seguidos apontando "dólar caro".
Em 2019, com o dólar a R$ 4,00, o modelo dizia que estava caro. Ele foi a R$ 5,80 e ficou lá. Quem vendeu dólar naquele momento confiando no gráfico passou anos errado.

E tem outro detalhe desconfortável: a linha de "valor justo" saiu de cerca de R$ 1,10 em 1995 para R$ 4,10 hoje. Ela subiu 270% em trinta anos. Uma âncora que se move sempre na mesma direção não é uma âncora — é uma tendência.
A literatura acadêmica sobre o tema é honesta a respeito disso: quando o câmbio se distancia da PPC, leva de três a cinco anos para fechar metade da distância. Metade. Em três a cinco anos.
Traduzindo para o seu bolso: mesmo que a PPC esteja totalmente certa hoje, o dólar estaria em torno de R$ 4,77 lá em 2030. Enquanto isso, o CDI paga algo perto de 67% no mesmo período.
O Custo de Esperar o "Dólar Justo"
Ficou em dúvida se vale a pena esperar o câmbio ceder antes de dolarizar? Faça a simulação abaixo e veja na prática o impacto de manter o seu dinheiro parado aguardando a projeção teórica da PPC vs. o rendimento do juro real brasileiro no mesmo período. Ajuste o aporte, a taxa de juros e o tempo de espera para ver o resultado em tempo real.
O que o mercado já está cobrando — e por que isso importa mais que o gráfico
Existe um preço público, negociado hoje, para o dólar daqui a um ano. Qualquer empresa que precisa se proteger do câmbio compra isso todo dia..
Com a Selic em 13,75% (cortada em 16 de setembro) e o juro americano entre 3,75% e 4%, o mercado precifica o dólar em cerca de R$ 5,63 daqui a doze meses.
Ou seja: 9,5% acima de onde ele está hoje
.

Então de onde vêm os outros 8,7 pontos?
O juro embute uma desvalorização do real de 9,5% em um ano. Mas a diferença de inflação entre os dois países — que é justamente o que a PPC mede — justifica apenas 0,79%. A inflação brasileira está em 4,22% em doze meses; a americana, em 3,4%.
Então de onde vêm os outros 8,7 pontos? De juro real. É o juro acima da inflação. No Brasil ele está em 9,1% ao ano. Nos Estados Unidos, em 0,5%.
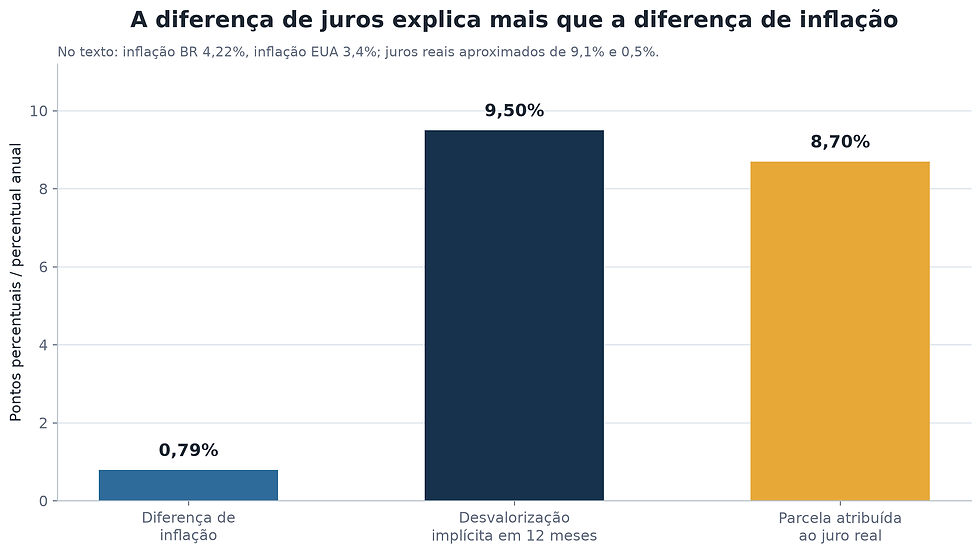
É esse abismo que segura o real, e não a paridade do poder de compra. Dinheiro do mundo inteiro vem para cá justamente para ganhar esses 9% reais. Foi isso que fez o dólar cair 6,27% em 2026 — mesmo com o gráfico gritando "caro" o tempo todo.
Então: dolarizar hoje, sim ou não?
Minha resposta vai frustrar quem queria um sim ou um não.
Dolarizar não é uma aposta. É um seguro.
E ninguém decide comprar seguro do carro olhando se hoje tem mais ou menos chance de bater. Você compra porque não sabe. É exatamente esse o ponto.
Sua renda é em real. Seu aluguel é em real. Sua aposentadoria, provavelmente, será em real. Você já é 100% Brasil, mesmo sem ter escolhido isso. Ter uma parte em dólar é reduzir essa concentração — não é tentar adivinhar o próximo movimento da moeda.
Na prática, é assim que eu trabalho:
Defina um percentual e cumpra. Quanto da sua carteira fica fora do Brasil? Escolha o número em um dia calmo, por escrito, e não o mude porque o dólar subiu ou caiu na semana.
Aporte em pedaços, sempre. Todo mês, no mesmo dia, sem consultar a cotação. Isso te dá um preço médio e te tira da tentação de acertar o fundo.
Use a PPC só para calibrar o ritmo, nunca para ligar e desligar. Quando o dólar está historicamente muito esticado para baixo, você acelera um pouco o aporte. Quando está esticado para cima — como agora —, você mantém o ritmo normal em vez de acelerar. Você nunca zera.
Cuidado com o custo de esperar. Com juro real de 9% no Brasil, ficar parado esperando o dólar "chegar no preço justo" tem um preço alto e silencioso.
Hoje, pelo que eu vejo: o dólar não está barato, mas também não está no lugar absurdo que o gráfico sugere. Está esticado o suficiente para eu não acelerar a dolarização — e longe de ser um caso de correr para comprar.
"Tá bom, Cris. Mas dolarizar em quê?"
Essa é a pergunta que sempre chega depois — e é a mais importante de todas, porque decidir que 15% da sua carteira vai para fora do Brasil não resolve absolutamente nada sozinho.
Quinze por cento em quê?
ETF de S&P 500?
Ação americana escolhida uma a uma?
Renda fixa lá fora, que hoje paga bem menos que a nossa?
Conta no exterior ou BDR aqui mesmo?
Cada uma dessas decisões tem imposto, custo e risco diferentes. E erro aqui é caro: eu já vi gente comprar um produto "dolarizado" que na prática não protegia de nada, e descobrir isso só no ano seguinte.
É exatamente esse caminho que eu monto na minha Carteira Internacional. Não é uma lista de nomes bonitos: é a carteira completa, com ETFs, ações e renda fixa no exterior, com o percentual de cada posição, a tese por trás e o acompanhamento de quando mexer.
INVISTA NO EXTERIOR: ADEUS RISCO BRASIL
A carteira completa de investimentos fora do Brasil — ETFs, ações e renda fixa — com percentuais definidos e acompanhamento. Por R$ 99 por mês no plano anual, que você parcela em até 12 vezes.
Vale menos do que você provavelmente gasta em uma única taxa escondida de produto vendido por assessor. E eu não ganho comissão de ninguém para te indicar nada: minha receita é a assinatura de quem renova.
Já é assinante da ALL IN ONE? A Carteira Internacional já está liberada para você — abra aqui e confira se a sua alocação lá fora está no percentual certo depois desta queda de 6% do dólar.
O que eu realmente faço com esse tipo de análise
Esse é o tipo de conta que eu refaço toda semana antes de mexer em qualquer coisa. Não para acertar o câmbio pois como eu já expliquei eu não acredito em previsão de dólar, e o histórico de quem tenta está aí para ser conferido.
Eu refaço para saber quanto de risco cambial faz sentido carregar, e em quais ativos.
Porque a decisão que muda o seu patrimônio não é "o dólar vai subir?". É "quanto do meu dinheiro está exposto a uma coisa só?".
O dólar continua existindo para humilhar os economistas. Meu amigo estava certo.
Mas quem entende o mapa erra de um jeito muito mais barato do que quem está andando no escuro — e é só isso que eu prometo aqui.
QUER SABER O QUE TEM NA MINHA CARTEIRA HOJE — E POR QUÊ?
Se o seu problema é só a parte de fora do Brasil, a Carteira Internacional resolve por R$ 99 por mês no plano anual: ETFs, ações e renda fixa no exterior, com percentual e tese de cada posição.
Se você quer a carteira inteira — Brasil e exterior, ações, dividendos, fundos imobiliários, small caps e ETFs, todas as séries em uma assinatura só —, é a ALL IN ONE, por R$ 167 por mês no plano anual.
Nos dois casos vale a mesma coisa: análise independente, sem comissão de corretora, de gestora ou de emissor. Minha única receita é a assinatura de quem renova.
Comentários